
11月19日,巴斯夫(BASF)发布公告宣布终止对赢创的收购计划,这场备受瞩目的欧洲化工行业整合案就此落幕。
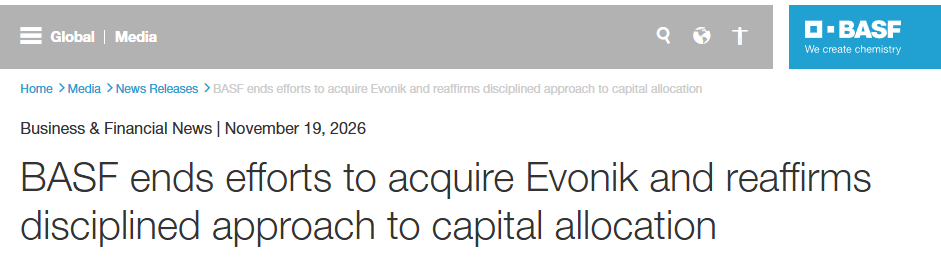
谈及退出原因,巴斯夫在声明中指出,赢创此前已先后拒绝两份非约束性全现金收购要约。尽管买方曾释放信号表示愿意考虑适度提高报价,但赢创执行董事会始终未展现出实质性磋商意愿。与此同时,巴斯夫对赢创独立发展前景及相关风险进行了重新评估,结果显示当前状况不足以支撑更高估值,因此以更高价格推进交易不符合其股东最佳利益。
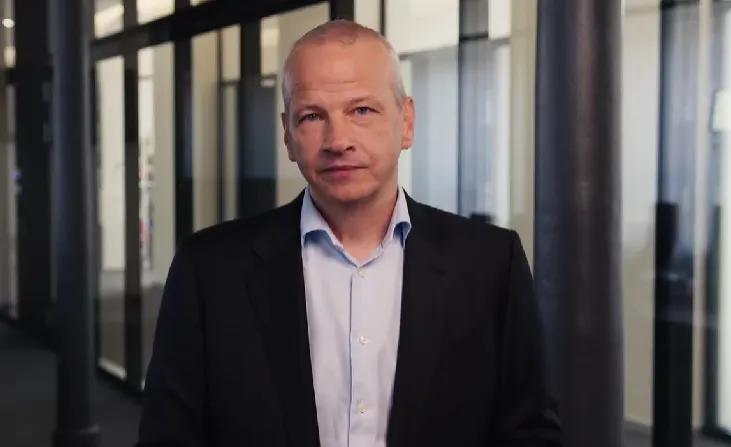
巴斯夫首席执行官Markus Kamieth对此作了进一步阐释。他表示,每股24欧元的全现金要约风险可控,本可为赢创股东创造显著额外价值,双方合并也能打造更具竞争力的化工企业,为员工与客户带来切实收益。不过作为“制胜之道”战略的一部分,巴斯夫始终将收购视为强化核心业务的“可选项”,此次终止交易正是公司坚持审慎资本配置、保障股东回报的具体体现。
回溯这场持续近两个月的博弈,巴斯夫为促成交易做出了多次让步。在9月份每股22.15欧元的初步报价遭冷遇后,巴斯夫将纯现金收购价上调至24欧元,对应赢创股权价值升至约111.8亿欧元,较收购意向曝光前溢价近40%。
伴随价格加码,Markus Kamieth还抛出一系列安抚地方社会的承诺,包括承接现有厂区协议、在2032年前排除强制性裁员,以及保留埃森和北莱茵-威斯特法伦州的核心基地地位。
不过,面对巴斯夫的步步推进,赢创管理层始终坚守独立发展底线。赢创认为每股24欧元的报价依然低估了公司内在价值,并于10月底明确拒绝开启正式谈判,仅同意进行非约束性的信息交流。公司更倾向于推进“赢创定制”增效计划,通过裁员和剥离非核心资产增强自身实力,同时还在积极参与美国特种化学品企业亚什兰的竞购。在赢创看来,内部重组与自主扩张比接受外部收购更能释放长期价值。
另一方面。大股东诉求与地方政治环境也成为此次交易流产的重要推手。RAG基金会持有赢创约44%股份,其核心使命是为德国硬煤产业退出后的长期环境治理提供资金,每年需承担巨额永久性支出,这使得基金会更看重长期稳定的分红现金流,对一次性高价套现兴趣有限。此外,该基金会理事会成员包括北莱茵-威斯特法伦州州长,考虑到该州将于明年4月举行选举,涉及大规模工厂整合与就业变动的决策不可避免地受到政治因素牵制。
随着巴斯夫退出,德国化工行业试图通过打造年营收超700亿欧元本土巨头来应对全球竞争的防御性重构暂时搁浅。赢创将继续专注于落实独立发展战略,巴斯夫则将目光转向其他符合核心业务布局的资本配置选项。这场巨头之间的博弈,最终还是画上了句号。