
11月19日,巴斯夫(BASF)发布公告,正式终止对赢创的收购计划。这场9月下旬浮出水面、持续近两个月的欧洲化工整合案就此收场。
回溯整个过程,巴斯夫的收购意向明确且步步推进:
9月25日,巴斯夫确认接触赢创大股东RAG基金会及管理层,提出每股22.15欧元、估值约103亿欧元的首轮报价,被赢创以“报价过低”拒绝。
10月中旬,巴斯夫将就业保障纳入交易框架,承诺承接赢创现有厂区协议,2032年前排除因运营原因的强制性裁员。
10月22日,巴斯夫将报价上调至每股24欧元,对应股权价值约111.8亿欧元,较收购意向曝光前溢价近40%。
报价上调,就业承诺给出,赢创管理层却在10月底正式拒绝开启谈判,仅同意进行非约束性的信息交流。直至日前公告,巴斯夫选择退出。买卖双方始终未能坐上谈判桌,背后的分歧远超表面的价格博弈。
错位的估值锚点与战略节奏
巴斯夫与赢创在估值上的分歧,核心在于双方对“赢创值多少钱”的判断依据存在明显差异。
依据赢创2025年财报,公司全年销售额同比下降7%至141亿欧元,调整后息税折旧摊销前利润(EBITDA)为18.7亿欧元,资本回报率(ROCE)为6.1%,距离管理层设定的11%中期目标差距明显。基于这一当期业绩,巴斯夫首轮给出了117亿美元(约合103亿欧元)的报价。
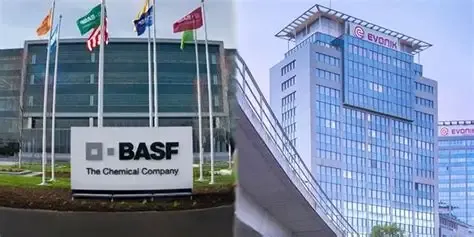
首轮报价被拒后,巴斯夫管理层公开强调,报价基于潜在协同效应,且该效应只有在赢创参与尽职调查的情况下才能得到验证。这划定了巴斯夫的价格上限。在赢创拒绝开放数据、拒绝进入正式谈判的前提下,协同效应无法量化,巴斯夫缺少向股东证明更高报价合理性的依据。每股24欧元的全现金要约,已是巴斯夫在无法验证协同效应时给出的最高额。
赢创的估值锚点则指向未来。公司正在推进“赢创定制”(Evonik Tailor Made)增效计划,预计2027至2029年间全球裁员约3200人,剥离Oxeno和Syneqt两大业务板块,关停部分工厂并退出长期亏损的聚酯业务。重组伴随高昂成本与组织阵痛,赢创管理层判断,完成业务边界收缩与盈利结构改善后,公司的独立估值将显著高于当前水平。此时接受收购,等同于将重组带来的估值修复空间让渡给买方。
在内部重组之外,赢创在资本市场展现出主动扩张姿态。就在巴斯夫上调收购报价前夕,赢创释放出评估收购美国特种化学品企业亚什兰(Ashland)的信号。亚什兰当前企业价值约43亿美元,其生命科学、个人护理及特种添加剂业务线与赢创高度契合。赢创长期战略目标是实现欧洲、美洲、亚洲营收各占三分之一,2025年其美洲营收占比仅为29%。竞购亚什兰是赢创补齐北美市场短板、优化区域收入结构的直接路径。
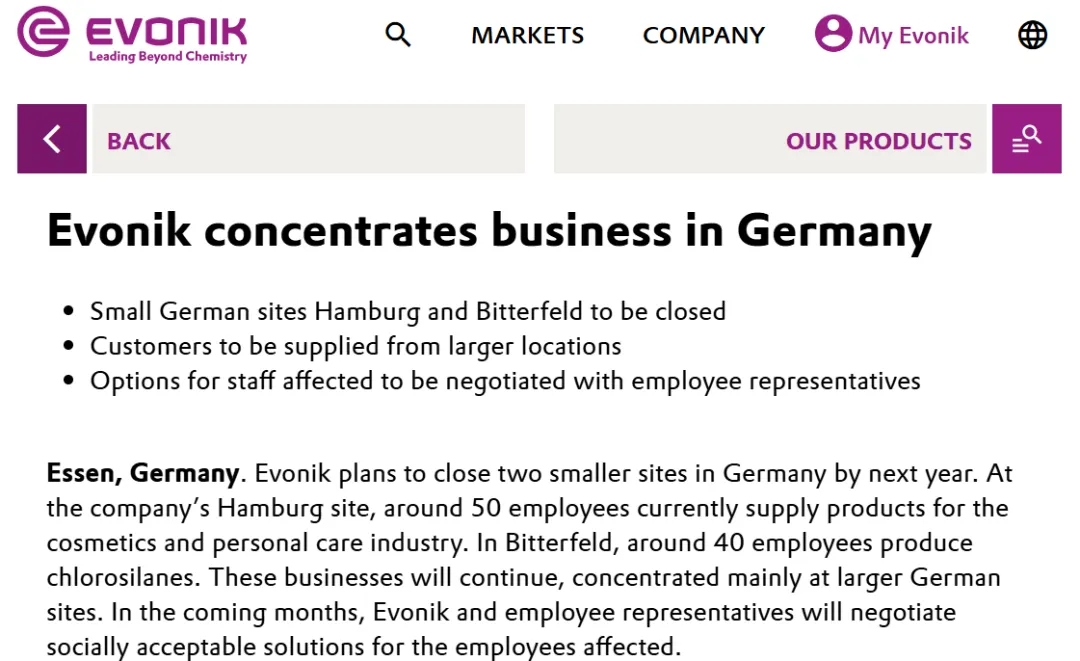
内部重组与外部并购双线推进,一定程度上降低了赢创接受被动整合的紧迫性。巴斯夫基于当前可验证的协同效应出价,赢创则按重组完成后的潜在价值要价,双方对价值释放的时间窗口无法达成共识,失去了共同的定价基础。
RAG基金会
估值分歧之外,股东结构与地方政治构成了这笔交易难以逾越的障碍。
RAG基金会持有赢创约44%股份,按首轮报价估算,其对应价值约43亿欧元。该基金会的核心使命是为德国硬煤产业退出后的长期环境治理提供资金,每年需承担约2.5亿至3亿欧元的永久性支出。这一使命决定了其投资偏好:长期、稳定、低风险的现金流优先于一次性高价套现。赢创长期提供的分红恰好满足这一需求——仅2025年,基金会便从赢创获得约2亿欧元股息。
即便巴斯夫的报价对部分流通股东具有吸引力,也难以改变基金会长期持有赢创的价值判断。基金会理事会听取收购兴趣介绍后,倾向于暂不介入,要求巴斯夫与赢创管理层自行协商。基金会不出售股份,交易便无法推进。
另一方面,基金会理事会的构成让决策过程也充满政治权衡。RAG基金会主席为北威州前州长Armin Laschet,成员包括现任州长Hendrik Wüst、联邦经济部长、联邦财政部长以及德国矿业、化工和能源工业工会(IG BCE)主席。政界、联邦部委与工会力量集于一体,任何决策都绕不开政治考量。一个不以财务回报最大化为目标的控股股东,让这场市场化并购失去了关键推动力。
赢创总部及核心研发基地坐落于北威州埃森,该地区是德国重要的化工产业集群。此前10月14日,州议会已经明确否决了社民党要求研究政府入股赢创的动议。经济部长Mona Neubaur在议会中表态,州政府要保住赢创在当地的重要职能,确保工业增加值与高技能就业留在北威州。州政府的立场十分清晰:干预交易,但不进入股权。
这一立场的现实考量与选举周期直接相关。北威州将于2027年4月举行州议会选举,若员工因担忧裁员发起抗议,政治压力会直接指向州政府。州长维斯特可能倾向推迟作出明确决定,避免收购争议在竞选期发酵。RAG基金会理事会中的州长本人、前州长和工会主席,让这笔交易的决策过程与地方选举日历紧密绑定。
为了打消政界和工会疑虑,巴斯夫曾试图用一份合并保障方案展示诚意,承诺保障就业、培训、生产设施及研发投资,希望延续现有员工协议。该方案在关键位置仍留有空白:计划排除因运营原因强制裁员的截止时间、额外投资规模以及研发资金具体数额均未确定。
但在企业界和政界看来,这些未定的承诺很大程度上未超出赢创现有的保障现状。巴斯夫还通过传播公司向马尔、埃森等市镇游说,在缺乏实质性价格让步和明确投资规模的情况下,这些举措无法撼动州政府在就业和基地留存问题上的底线。
巴斯夫的资本约束
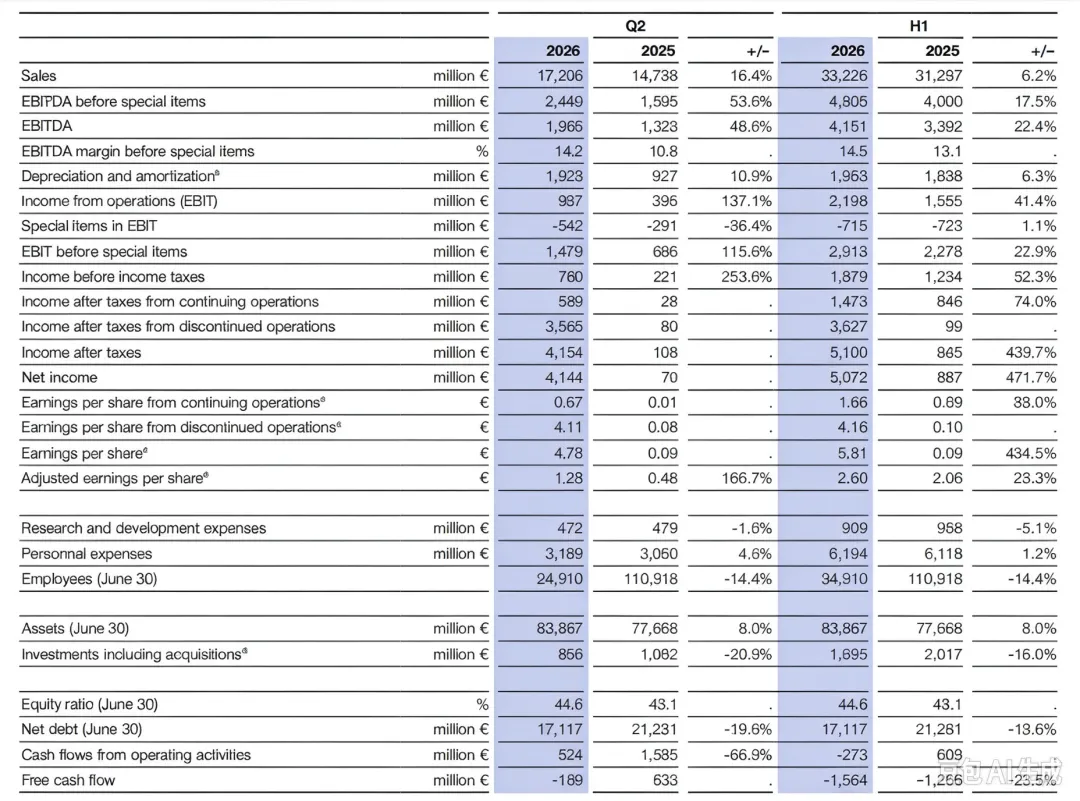
巴斯夫退出收购,还有一层来自自身的财务约束。2026年上半年,巴斯夫净债务达到171.2亿欧元,杠杆率2.35倍,经营活动产生的现金流为-2.73亿欧元,较上年同期减少8.76亿欧元。
目前,公司正处于深度重组阶段:2026年6月完成向凯雷集团出售全球涂料业务,交易估值77亿欧元,获得约58亿欧元税前现金,其中12.5亿欧元已指定用于提前偿还2028年和2029年到期的债券,以巩固A级信用评级;农业解决方案业务的分拆已聘请花旗、德意志银行、高盛、摩根大通四家机构,最早2027年年中独立IPO;此外还有累计4800人的人员优化计划和10亿欧元股票回购方案。在这样的财务条件下,以纯现金方式完成百亿欧元级收购,资金压力显而易见。
对巴斯夫而言,收购赢创是其强化核心业务的“可选项”(nice to have),而非“必选项”(must have)。叠加巴斯夫一直强调严谨的资本配置和具有吸引力的股东回报,在其战略框架下,并购只是手段。既然交易价格无法在财务模型中自洽,果断收手便是理性选择。
这场未曾落座的谈判,清晰地展示了在复杂的公司治理与地方政治生态中,单纯的资本溢价难以撬动一家正处于战略转型期、且被多重利益相关方深度绑定的特种化工企业。交易虽然终止,巴斯夫与赢创各自推进的重组与分拆计划仍将继续,两家公司在各自的轨道上寻找下一个增长锚点。