
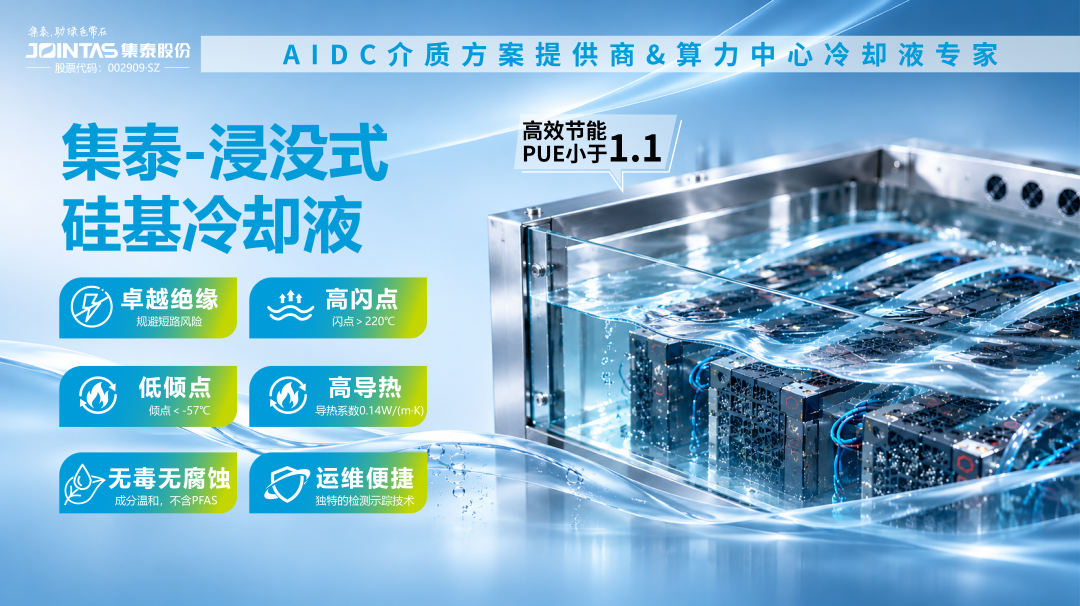
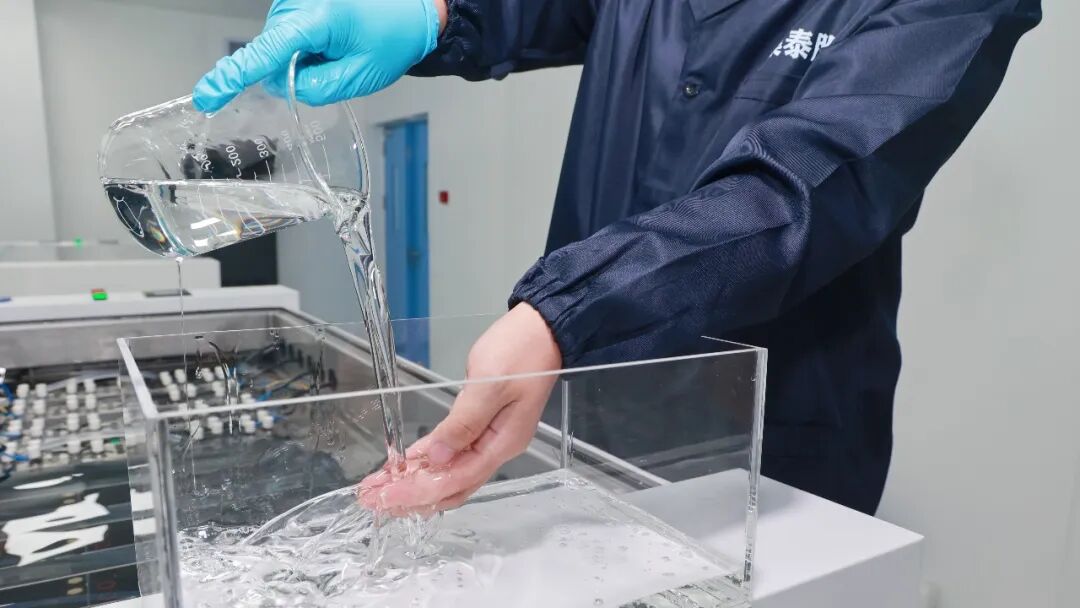
日前,广州集泰化工股份有限公司(002909.SZ,以下简称“集泰股份”)在线下调研活动中,正式发布自研自产的浸没式硅基冷却液系列产品。
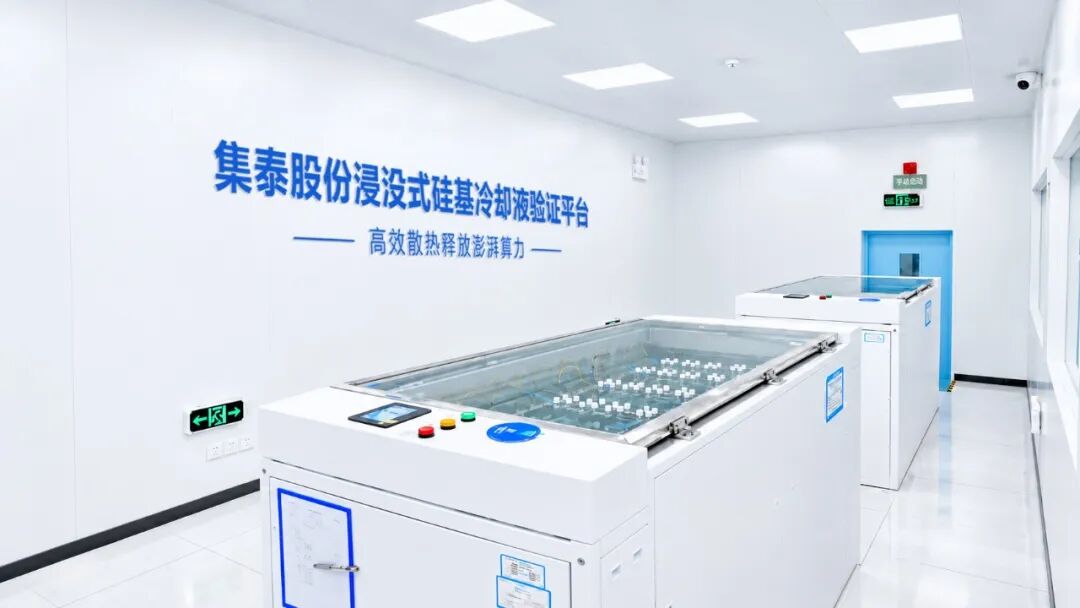
深耕有机硅材料研发38年,集泰股份拥有国家级绿色工厂与CNAS认可实验室,搭建了从原料合成、生产制造到可靠性验证的标准化体系。此次发布的浸没式硅基冷却液,已完成从小试、中试到规模化生产的工艺验证。公司现有8000吨硅油产线可根据订单需求推进改产,具备相应的交付能力。
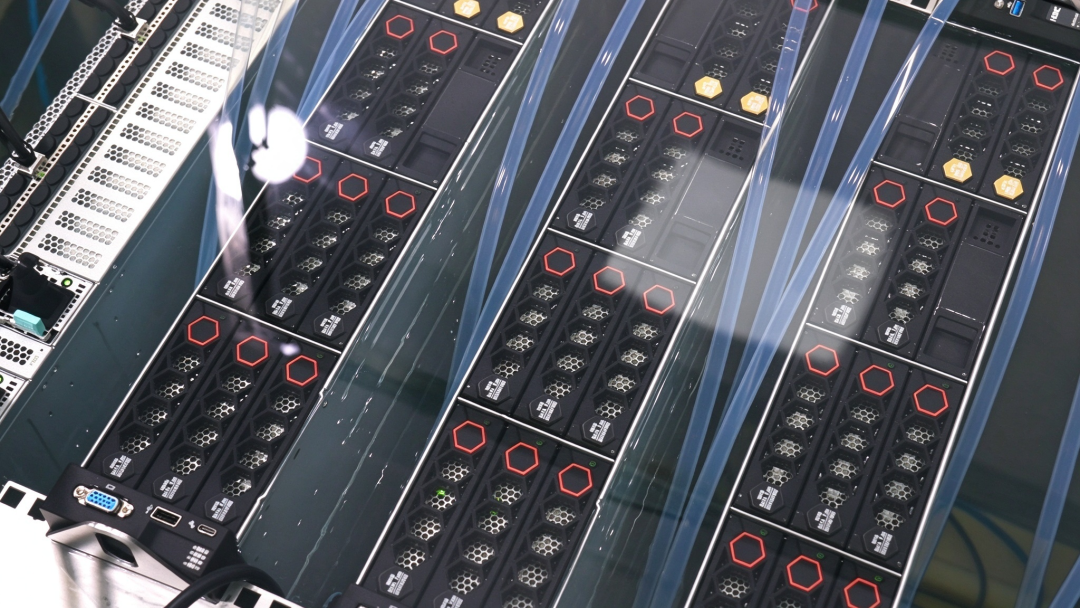
据公司披露,采用该冷却液的数据中心PUE(电能利用效率)可降至1.1以下,满足国家数据中心能效一级标准。产品内置检测示踪功能,运维人员无需停机开盖即可定位渗漏点位。在调研现场的验证平台上,服务器整机完全浸没于冷却液中持续高负载运转,定制浸没式液冷工作站整机运行噪声低于50分贝。除算力中心外,该产品同样适用于储能电站、液冷超充站等高功率设备散热场景。
在产品正式落地前,集泰股份在二级市场已经历一轮显著上涨。受液冷服务器、低空经济、PCB三防漆等题材带动,该股在9月1日至9月8日的6个交易日内录得5个涨停,累计涨幅达44.97%。至9月下旬,该股在近半年内已实现第8次涨停。
面对资金追捧,集泰股份在多份异动公告中披露了业务的真实进度。公司明确表示,液冷硅油产品在2026年上半年未实现任何销售,目前仍处于内部应用验证阶段,需同步开展客户验证。验证完成后,产品方能进入小批量生产,后续的订单获取与规模化销售存在不确定性。2026年上半年,公司新能源领域业务整体销售收入为2845.45万元,占总营收比重仅为5.88%,液冷相关业务包含其中,对整体业绩的拉动作用十分有限。
新业务正逐步从概念走向交付,资本市场的估值溢价,反映了外界对集泰股份跨界新材料领域的预期。但对其而言,拓展新增长曲线其实也是公司应对传统主业周期下行的必然选择。
集泰股份成立于2006年,2017年在深交所上市,旗下拥有“安泰”“集泰”两大品牌。从业务结构看,建筑类用胶仍是收入支柱,占比约54%,涂料占比约26%,工业类用胶占比约20%。由于建筑胶属于典型的地产后周期行业,住宅新开工与竣工面积的下滑直接压缩了市场需求;集装箱业务则随海运与造箱景气度回落而承压。双重周期叠加,导致公司近年业绩持续承压。
2023年至2025年,公司营业收入分别为13.32亿元、12.85亿元和10.86亿元,呈逐年下滑态势;归母净利润分别为1024.07万元、1928万元和-2772.93万元,2025年由盈转亏。2026年上半年,公司实现营业收入4.84亿元,同比下降9.13%;归母净利润亏损1366.70万元,亏损同比扩大64.63%。
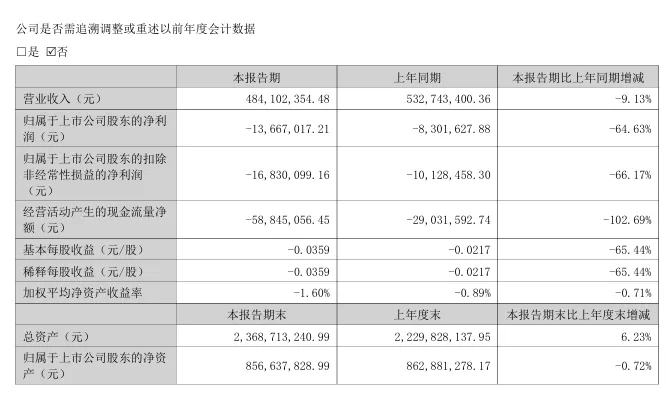
2026年上半年业绩数据
传统业务筑底阶段,集泰股份正将底层材料研发能力转化为面向新场景的解决方案。公司董事兼总经理邹珍凡在调研中表示,公司正从集装箱、建筑、电子电气等传统优势领域出发,持续向新能源、AI算力、低空经济等新兴赛道拓宽产品应用边界。
在新能源与储能领域,公司推出“胶漆一体化”方案应对动力电池热失控新规,打造涵盖导热凝胶、灌封胶与防火隔温涂料的防护矩阵。2025年,新能源汽车用胶销售收入2439万元,同比增长72.98%;储能业务收入1163万元,同比增长177.40%。2026年上半年,在三大传统板块普遍下滑的情况下,工业类用胶收入1.30亿元,同比增长25.13%,成为当期唯一正增长的板块;新能源领域销售收入同比增长52.02%,储能业务同比增长121.93%。
在低空经济领域,针对电动垂直起降飞行器(eVTOL),集泰股份开发了从电芯到机身的全链条材料防护矩阵,目前已通过部分客户验证并实现小批量出货。2025年,公司出资510万元(持股51%),联合广东粤港澳大湾区黄埔材料研究院、中科创服成立广州集天新材料有限公司,攻关国产化飞机风挡玻璃用胶,推进高端航空材料的国产替代。
新业务的出货带动了整体经营的边际改善。2026年三季度,集泰股份单季实现营业收入3.00亿元,同比增长2.39%;归母净利润598.53万元,实现单季扭亏,当期信用减值损失同比减少。前三季度,公司累计营业收入7.84亿元,同比下降5.04%,降幅较上半年收窄;归母净利润累计亏损768.17万元。营收降幅收窄与单季扭亏,表明预算管控、应收风险隔离与高毛利工业产品出货取得一定成效。
从建筑密封到算力散热,集泰股份的新旧动能转换正处于关键阶段。眼下,其传统主业仍在筑底,液冷、航空等前沿产品处于验证向订单转化的早期,新能源业务增速快但营收占比仍低。新业务的利润贡献能否覆盖传统业务的周期波动,仍需后续订单与财报数据给出答案。