
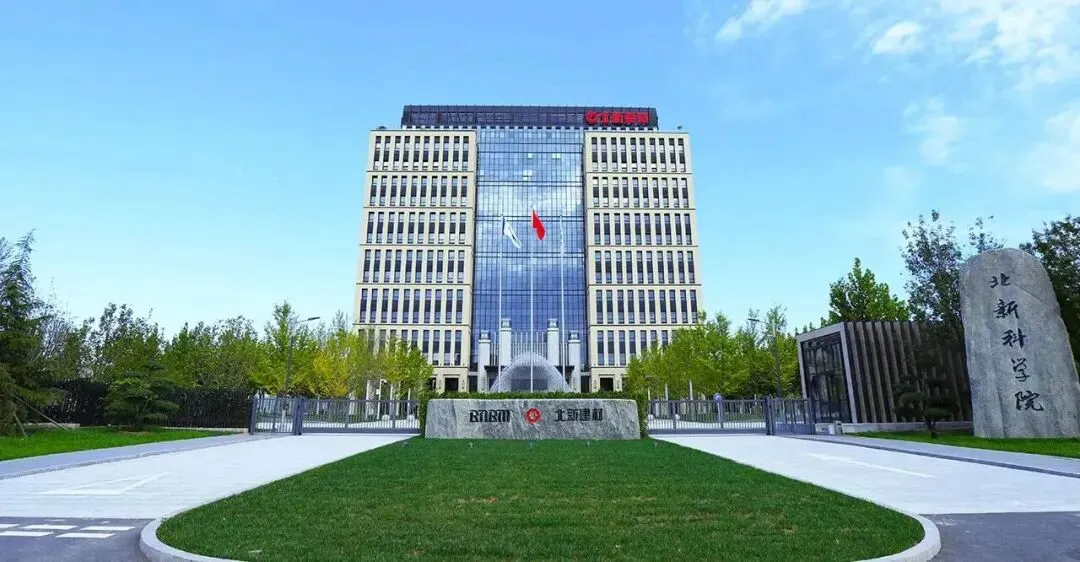
11月18日,北新建材(000786.SZ)举行特定对象调研,中金公司、申万宏源、中欧基金、富国基金等19家机构参与,公司副总经理兼董事会秘书李畅、证券事务代表卢平、投资者关系管理高级经理江秀秀出面对话,纪要以五问五答形式披露。
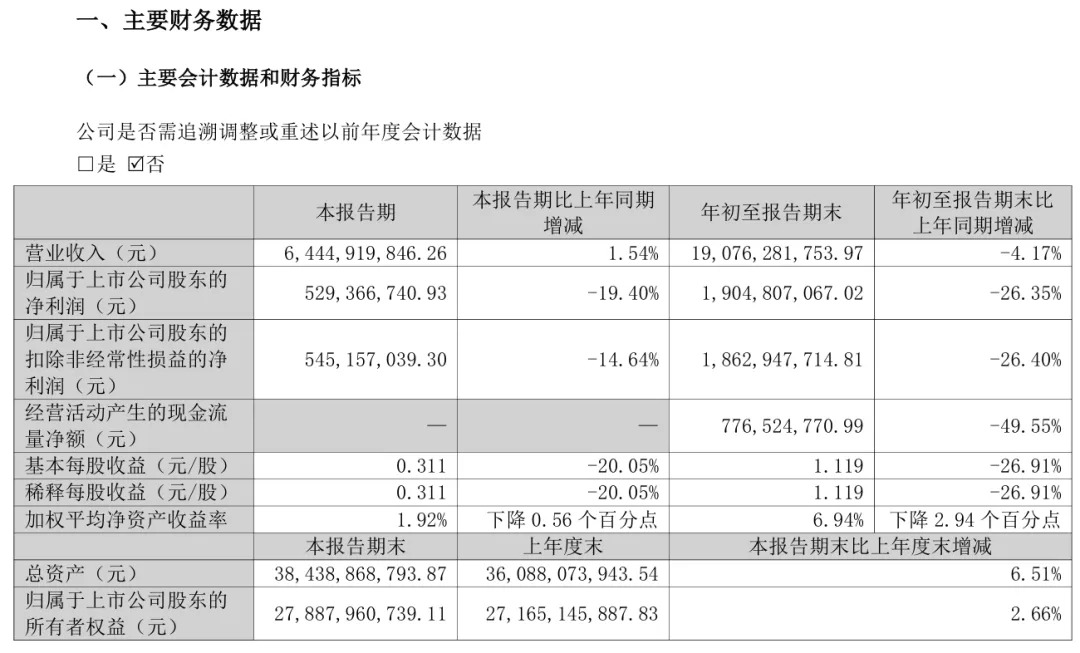
涂料经记者注意到,10月22日北新建材披露的三季报显示,公司前三季度营业收入190.76亿元,同比下降4.17%;归母净利润19.05亿元,同比下降26.35%。但单看第三季度,营收64.45亿元,同比增长1.54%——这是连续多个季度下滑后的单季转正。收入端企稳的另一面,是期末应收账款从年初的23.40亿元升至61.43亿元,增幅162.48%;经营活动现金流净额同比腰斩至7.77亿元。
纪要说了什么
第一个问题,石膏板业务如何保持增长。公司称已成立石膏板事业群,推动泰山石膏、龙牌、梦牌产品价格协同优化,今年前三季度实现石膏板销售价格同比提升;制造端推进产线转型升级和产能布局优化;数智化方面推进产线智能升级与业财一体化试点。
第二个问题,住宅及隔墙领域的石膏板应用前景。公司称石膏板现阶段主要消费于商业和公共建筑装饰装修,住宅领域处于推广发展阶段;应用集中于吊顶,隔墙领域应用尚少,随着绿色发展战略、装配化产业推进和节能意识加强,"应用仍有极大提升空间"。
第三个问题,防水业务与行业现状。公司称需求依然下行,但行业集中度持续提升,行业生态不断修复;受沥青等原材料价格暴涨驱动,头部企业10月分别对产品价格再次上调,对冲了部分成本上涨。
第四个问题,涂料业务现状与规划。公司称2026年建筑涂料行业需求承压、价格竞争激烈;工业涂料应用领域广泛、市场空间更大,其中船舶涂料、汽车涂料、新能源等细分领域前景较好;公司持续关注涂料业务的投资并购机会,"力求实现并购双方优势互补、协同发展",并将通过"内生+外延"完善涂料业务国内外布局。
第五个问题,分红规划。2025年度现金分红比率40.12%,公司承诺保持分红政策的连续性和稳定性。
涂料并购"仍在进行时"
嘉宝莉只是第一张拼图,下一块指向工业涂料。
公开资料显示,2023年12月29日,北新建材公告以40.74亿元收购嘉宝莉78.34%股份——嘉宝莉100%股份作价52亿元,分三期支付(首期4.07亿元、第二期24.44亿元、第三期12.22亿元分三年付清)。2025年2月28日,大桥油漆纳入合并报表;其后联合重组安徽桑瑞斯、四川桑瑞斯,补强粉末涂料产品线。
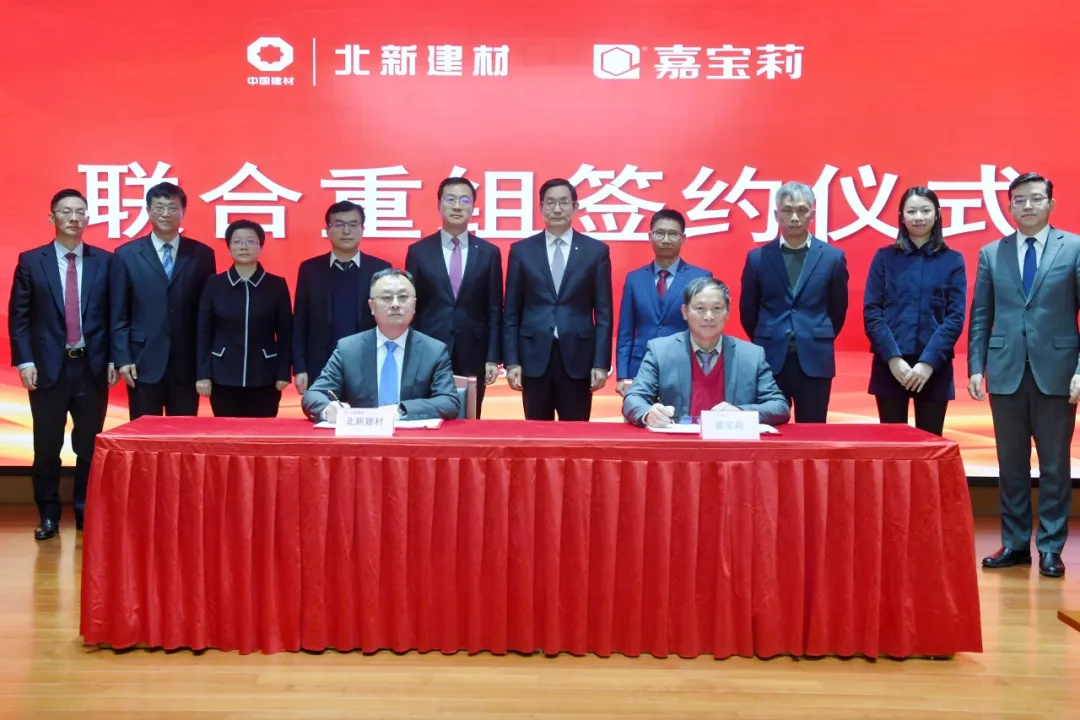
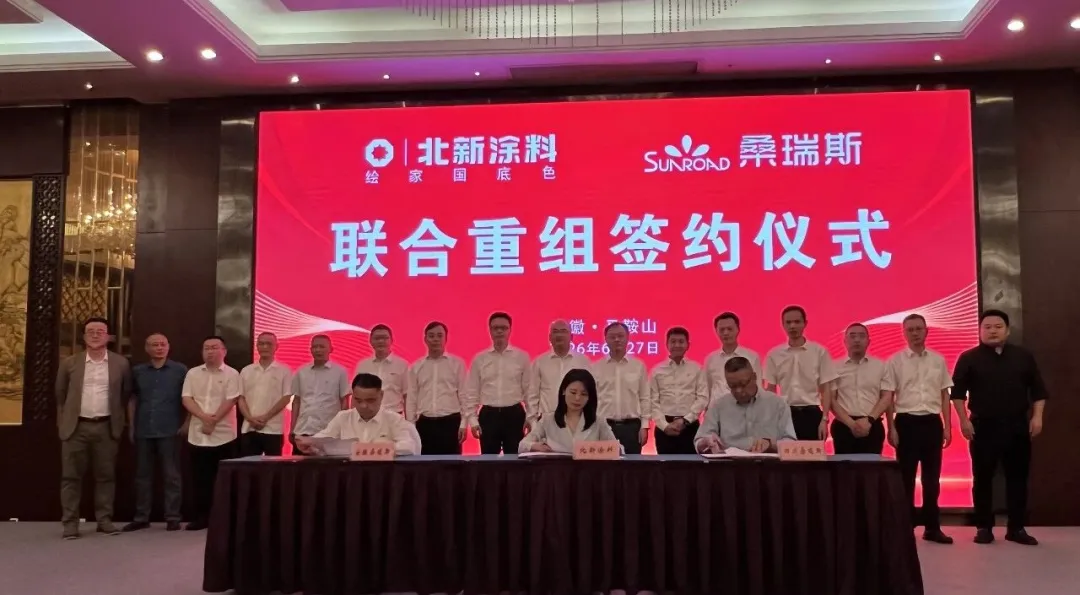
涂料经记者注意到,2025年年报披露:公司涂料产能151.42万吨,同比增长14.1%,产能利用率56.52%;防水卷材产能4.85亿平方米,利用率53.17%;防水涂料产能142.84万吨,利用率59.92%。产能利用率只有一半出头,说明并购的逻辑从来不是买产能——买的是品类、品牌、渠道,和进入新赛道的门票。嘉宝莉并入后,C端推出艺术漆、仿石漆,渠道端联动石膏板与防水渠道推进一二线城市布局;涂料产能从收购前的10.3万吨跃升至130万吨以上。
下一块拼图买什么?纪要里管理层自己点了方向:船舶涂料、汽车涂料、新能源。三个方向的共同点是工业涂料——不与建筑涂料的存量缠斗,去应用领域更广、进口替代更深的空间。
行业数据支持这个判断:2025年全国涂料总产量3460.2万吨,同比下降7.1%,但利润总额292.5亿元,同比增长11.5%,年报将支撑归于工业涂料在汽车、高端装备、轨道交通、船舶海工、风电光伏带动下的增长。从嘉宝莉到大桥油漆到桑瑞斯,再到纪要点名的三个细分,北新的涂料棋局轮廓已经清晰:用央企资本,拼一张从建筑到工业的全品类地图。
纪要释放的另外两个信号
第二个信号在防水,而且是个带价格的信号。
今年以来,防水行业的成本压力有一个清晰的锚:沥青。价格自年初约2973元/吨的低位一路上行,9月下旬现货突破6450元/吨,10月中旬已站上6550元/吨的历史高位,年内累计涨幅超过120%。而防水产品生产成本中,原材料占比高达70%—85%,沥青在改性沥青卷材成本中约占三分之一。
传导到企业端,是年内两轮涨价。9月,超十家企业集中开启首轮;10月20日至21日,三巨头完成第二轮——东方雨虹民用建材10月17日发函,3mm厚SBS卷材每卷上调5元、4mm厚SBS卷材每卷上调3元、单组份聚氨酯每桶上调2元、非固化涂料每桶上调4元;北新防水的东北、华北公司同日发函,对北方七省区市全系列产品上调;科顺10月16日发函,工程防水材料按品类上调3%—10%,同时取消全部阶段性特价,并推出"优质产能与回款信用挂钩"机制,对信用优良的合作伙伴优先保障供货。
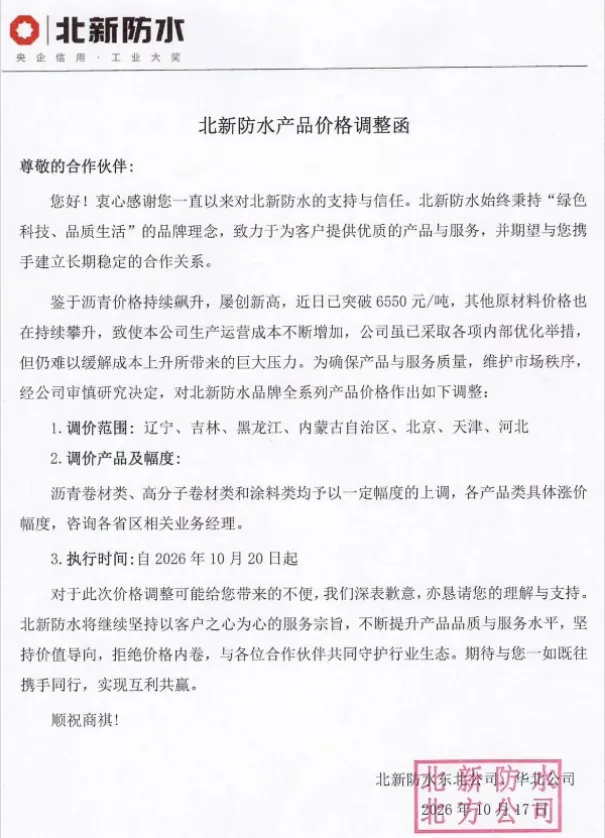
北新防水东北、华北公司涨价函
涨价函与反内卷同频,意味着提价的正当性来源已经从"成本所迫"升级为"生态共建"——这是调研纪要里"行业生态不断修复"五个字的具象注脚。北新自己的防水业务也在兑现:三季报点评口径显示,北新防水前三季度营收、利润双增长,修缮、民建业务增长较快,核心产品在东南亚等海外市场放量。
第三个信号在最不性感的石膏板上:提价能力本身。
公司称,石膏板事业群推动三线品牌价格协同,前三季度销售价格同比提升。涂料经记者注意到,截至2025年末,北新建材石膏板有效产能36.63亿平方米,折标产能利用率60.36%;参照中国建筑材料联合会石膏建材分会口径,全国纸面石膏板行业产能约60.5亿平方米、2025年销量约30.66亿平方米,同比下降2.7%——北新一家的产能,接近全国行业总产能的六成。
行业下行之中,份额还在向头部集中:2025年北新石膏板销量同比下降1.1%,小于行业降幅,券商据此测算其国内市占率约70%、同比提升约1.1个百分点;中国建材集团2026年跟踪评级报告亦确认,其石膏板国内市场占有率排名第一。
主业有定价权的公司在下行周期里提价,这叫底盘;主业没有定价权的公司提价,叫愿望。