
前段时间走访市场,一个开了十几年油漆店、顺带做辅材的朋友跟我说:“辅材真不是人干的”。
我问他为什么。他跟我算了三笔账——石膏自流平3公分厚,一平方米从三年前的45—51元降到25元;油工人工从10元降到6元;批墙原料从脱硫石膏换成更便宜的磷石膏,“墙面平不平,只能看运气”。
三笔账说完,他补了一刀:不是谁把我打败了,是这行自己把利润打没了。为了弄清这句话,我特意去访谈了几位从业者。
过去是怎么赚钱的?
过去的辅材模型,建立在“新房增量”之上。四个条件,同时成立。
第一个条件是需求。彼时新房交付,一套房从零装起,腻子、石膏、界面剂、美缝一次用齐,单值高、用量大,辅材跟着楼盘走。那个年代做辅材,“只要手里有货,搬个仓库就能当老板”。
第二个条件是利润来源。经销商赚批零差价,核心动作是包销——一年从厂家包多少量,厂家给多低的价。那时厂家缺订单,“有货就是爷”,议价权在渠道手里。
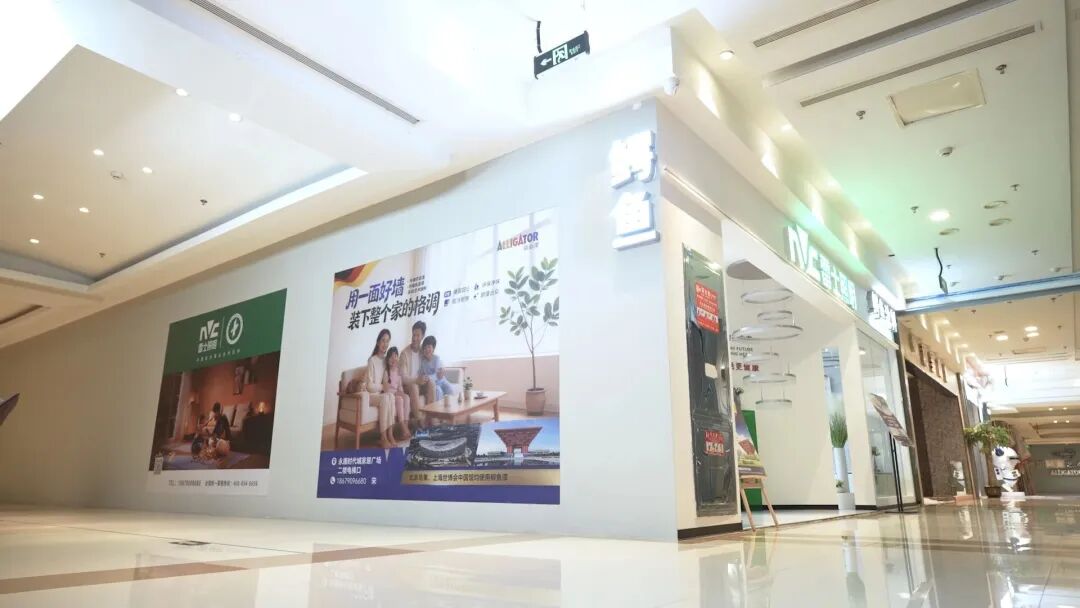
第三个条件是话语权的组织方式。单个小经销商议价弱,于是抱团,以量换价:联合品牌、集采压价,结成联盟。据受访者回忆,联盟在“求大于供”的年代是真好用——厂家求着经销商拿货,联盟以量压价,成员共享低价,“包销换低价”是联盟最顺手的武器。
第四个条件是原料。批墙石膏长期用脱硫石膏——燃煤电厂烟气脱硫的副产品,干净、批次稳定。质量不出事,没人关心原料,原料也不构成竞争变量。
搬货,赚差价,这个模型运转了二十多年。它的全部地基,是“增量”两个字。
而增量见顶,是有坐标的。全国新建商品房销售面积在2021年前后攀上约17.9亿平方米的历史高点,此后逐年回落,2025年已不足9亿平方米。
现在为什么赚不到钱了?
因为做辅材的人,换批了。
早年做辅材的那批人,不是现在这批人了。新上桌的是谁?我访谈下来,五类玩家,各带一件老辅材商没有的资产。
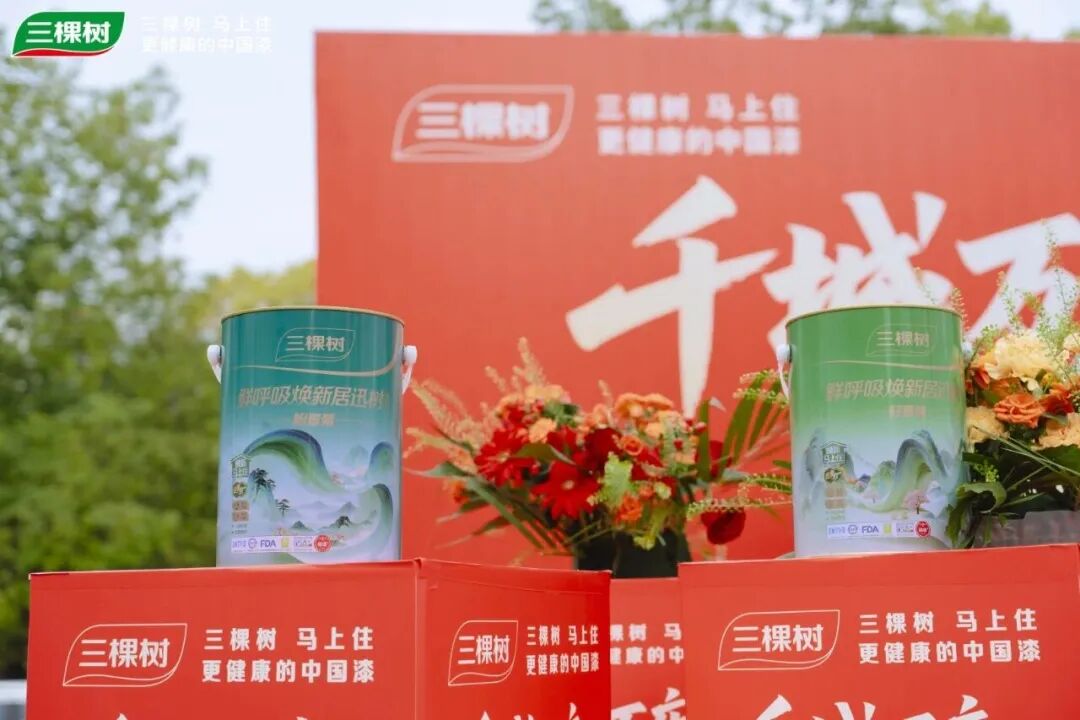
第一类,漆商。立邦2011年推刷新服务,官网口径累计服务中国家庭超200万户;多乐士2008年推“家易涂”,后来更名焕新服务,承诺5天完工;三棵树的“马上住”授权网点1100多家,按行业研究口径,单体系年接单数万,客单材料费约2000元。它们的模式是漆、辅材、施工打包,辅材在体系里是耗材,作用是维持工地入口——材料进场,人员和体系留在工地。
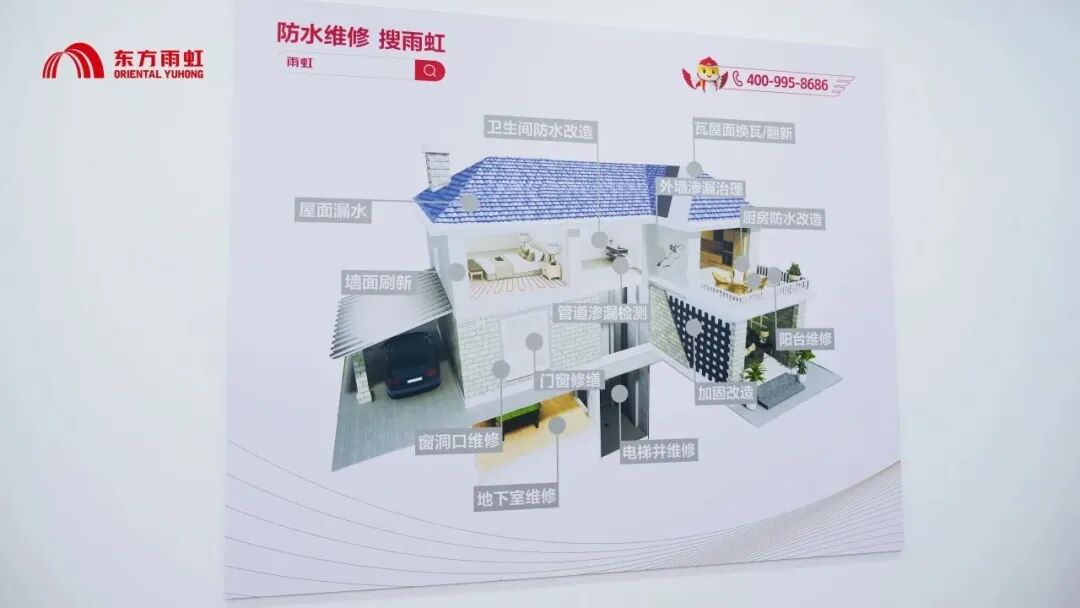
第二类,防水系。东方雨虹砂粉板块2025年产量突破1200万吨、同比增长50%,五年增长30倍,营收42亿元;上游从2017年起布局砂矿,自有矿山已至4座,形成“矿山开采—精品砂与粉体—砂浆制造”的一体化链条;下游70座生产研发物流基地、200公里供应半径、300公里内24小时交付,2023年即拥有700余家专业工程渠道经销商;2025年,德爱威建筑涂料业务并入其涂料砂粉科技集团,十大核心产品体系里,石膏板、瓷砖胶、腻子、美缝、“机器人施工无忧地坪”悉数在列。防水系的打法,是主业渠道给辅材输血,用产能网络下沉铺货。它要的也不是一袋腻子粉的利润,是进入工地的资格。
第三类,专业辅材的洋品牌。德高、马贝、雷帝、伟伯,守着瓷砖胶和美缝的高端溢价。它们证明了一件事:辅材不是不能做出品牌溢价,而是溢价只属于“材料品牌”这条路线。
第四类,区域专业厂。各地的腻子厂、石膏厂,资产只有一样东西——两三百公里半径里的质量和供货。这是老玩家里最顽强的一批,也是被困得最死的一批。
第五类,平台与品牌货架。京东美缝剂自营排行榜前五名是三棵树、雨虹、立邦、德高。零售货架已被漆商、防水商和专业品牌占满,没有传统辅材商的位置。
老模型是怎样失效的?
老模型靠四个条件搭起来。新玩家入场,四个条件一个接一个失效——每一个失效,都对应一类新玩家的动作。
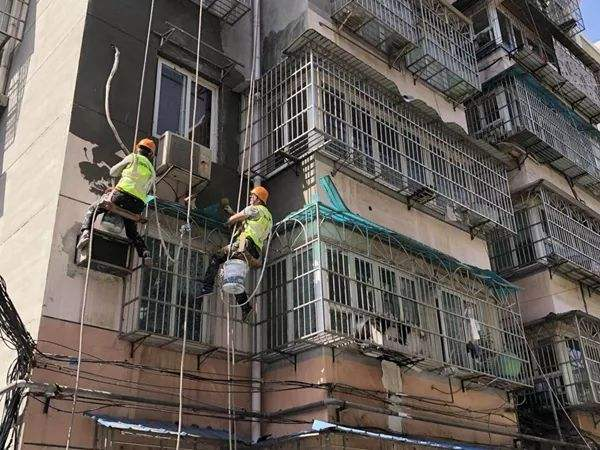
第一个失效的,是需求的形状。2026年前三季度,全国二手房网签交易面积6.17亿平方米,占总交易面积的52.2%,交易规模历史上第一次超过新房。另一翼是旧改——“十四五”全国改造老旧小区24万多个、惠及4000多万户。但按国办发〔2020〕23号,中央补助按“保基本”原则主要投向水电路气、屋面外墙楼道等基础类内容,户内翻新属于居民出资为主的完善类。旧改的订单集中在公区,户内辅材的需求,仍靠居民自费。新房整屋生意变成翻新零活生意,业主站在旁边拿手机比价,辅材退回为可比价的标准品。
需求的失效,是利润消失的第一道工序。
第二个失效的,是成本的底线。脱硫石膏的供给在收缩。双碳推进,2025年全国水泥产量下降6.9%、预拌混凝土下降8.5%,供给与消纳口同时收窄。全行业转向磷石膏——产一吨磷酸出五吨渣,湖北宜昌一个基地存量8000万吨,出厂一吨20多元、可能还亏10元。它便宜的原因不是市场,是政策:以磷石膏为原料的产品,增值税即征即退70%、所得税减计、“以用定产”,部分产区另有运输补贴。
价格竞争的下限,由补贴体系支撑。继续往下压,压的就不是利润,是质量。海南省市场监督管理局两次抽查,腻子不合格原因均写着“为减少生产成本,减少胶粉和防水剂的投入或使用较为劣质的胶粉”——不合格率从2024年的20%降到2025年的9.1%。数字收敛了,成因没有变。
第三个失效的,是联盟。求大于供的年代,包销是联盟的根基;订单稀缺之后,包销退化为集采定制,联合品牌退化为“联合的采购部”。受访者一句话概括:“不做品牌没生意,做品牌挣不到钱。”
联盟的失效,不是联盟无能。漆商和防水系根本不在辅材的盈利模型里竞争——它们要的是进入工地的资格,根本不是材料的利润。
第四个失效的,是信任的抵押,连带退路一起塌。被质量塌方吓怕的经销商涌向自建工厂,动机一句话——“拍着胸脯说含量多少,就是含量多少”。但工厂立起来,就是两道题。一是订单权:一位石膏代工厂负责人告诉我,湖北某厂客户是单一大客户,量足,日子一度很好;后来大客户切单,三个月退货三千多吨——对一家区域工厂,这可能是一年的现金流。二是物流半径:腻子、石膏是重货低值产品,经济半径只有两三百公里,而头部玩家几十座基地、200公里供应半径的网,打的正是这个点。
产能是刚性的,订单是别人的。区域半径既是区域厂唯一的屏障,也是头部产能网第一个要拆解的靶点。
接下来还能怎么办?
行业已经裂成两层。一层全品类配送商,拼极致性价比和供应链整合,靠规模和周转吃饭;一层工程交付商,扎进承包商体系,拼交付能力和关系深度。夹在中间的搬货者,正在清场。
在走访过程中,几位受访者的答案收敛成两条路、一个前提。
第一条路,把供应链做到别人替不了。一位转型中的经销商告诉我,他现在跟厂家谈判只剩两张牌——稳定供货,和质量一致性。“在一个被质量塌方吓怕的市场里,说多少含量就多少含量、说好哪天到货就哪天到货,本身就是稀缺品。”
确定性攒得越久,下游替换你的成本就越高。这是存量时代唯一真实的壁垒。这条路适合区域厂与区域配送商:守住两三百公里半径,把质量和履约做成信用资产。半径是护城河,也是天花板,不宜轻易出圈。
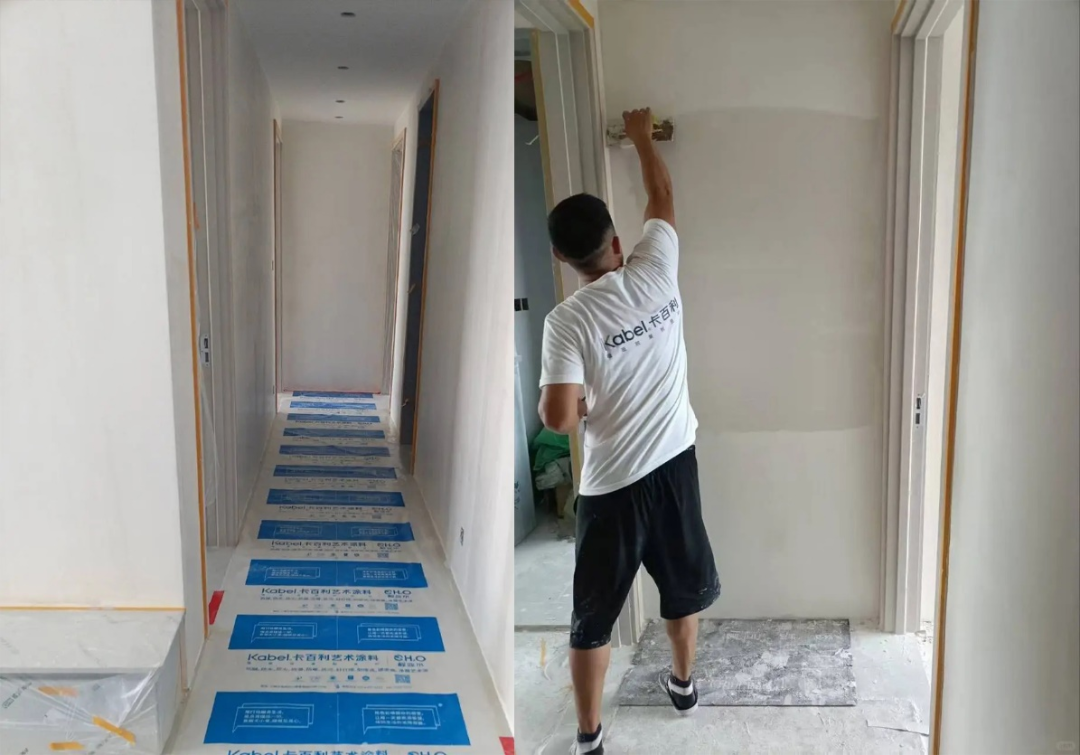
第二条路,把交付做到体系里离不了你。多位受访者提到同一句话:"只有连卖材料带施工,才能进入他的体系。“这不是服务升级的美谈,是进入体系的门槛——订单掌握在家装公司、旧改承包商、物业的工程体系里,进了体系,回款、订单、信息才轮得到你;站在门外,连报价的资格都没有。生意的计量单位整个变了:从“一袋腻子多少钱”,变成“一个工地多少钱”“一套房多少天”。具体路径,受访者圈定在基层处理:从找平、冲筋、美缝这些工地入口的活切进去,向旧改翻新、系统交付延伸。这是学漆商的逻辑,但学的是门票,不是体量。服务壁垒的尽头是“人”——油工正在老去、漆商正在收编,自建交付体系的筹码价值,随时间放大。
一个前提,看清裁判。这场仗的定价权不在营销,在两样东西手里——物理,即重货的物流半径;政策,即固废消纳的补贴流向。磷石膏为何便宜、脱硫石膏为何变紧、大厂为何织网,都是这两样东西的投影。
回到开头那位朋友。
涂料经笔者认为,这门生意没有死,死的是“搬货赚差价”的旧模型。下一个十年,留在牌桌上的不会是价格最低的那个——价格竞争的下限由政策补贴支撑,跟随者没有胜算。
腻子今天的处境,就是这条链条上每个品类明天的考卷——关于腻子本身的现状,笔者将另文详述。