
继9月敲定张家港金浦安宸钰汇股权投资合伙企业(有限合伙)(以下简称“金浦安宸钰汇”)为产业重整投资人,并签署正式《重整投资协议》后,*ST亚士(603378.SH)的庭外重组迎来新进展。
11月6日,*ST亚士宣布与天津信亚企业管理合伙企业(有限合伙)(以下称“天津信亚”)、天津润赢企业管理合伙企业(有限合伙)(以下称“天津润赢”)以及青岛洪运瑞恒私募基金管理有限公司(以下称“青岛洪运瑞恒”)签署《亚士创能重整投资协议(财务投资人)》(以下简称“《重整投资协议》”)。根据公告,三家财务投资人合计拟受让公司7500万股转增股票,认购价格统一为2.03元/股,对应投资总额约1.52亿元。
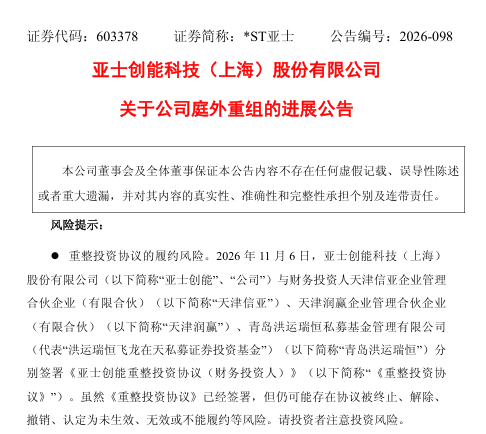
具体来看,天津信亚与天津润赢各认购3000万股,分别支付投资款6090万元;青岛洪运瑞恒则代表“洪运瑞恒飞龙在天私募证券投资基金”认购1500万股,投资款为3045万元。公告明确指出,天津信亚与天津润赢存在一致行动关系,这意味着二者在后续重整过程中将采取协同行动。
叠加此前金浦安宸钰汇约定将以2.76元/股的价格受让转增股份,对应投资款约5.80亿元。两次协议签署下来,*ST亚士本次重整合计引入资金规模预计超过7.3亿元。
对一家已经资不抵债、退市风险高悬的公司而言,这笔钱当然重要,但这些钱能不能把窟窿填上?还需要继续衡量。
资本集结
梳理本次重组时间线,整个推进节奏十分紧凑。今年7月7日,*ST亚士联合四家主体向上海庭外重组中心提交庭外重组申请并顺利获得受理;7月17日,公司在独立重组顾问的协助下启动投资人公开招募,面向产业方与财务投资方同步开放报名;9月21日,公司敲定金浦安宸钰汇作为产业投资人并完成签约;时至11月,三家财务投资人相继落地。
整个招募阶段,共有5家产业投资人、23家财务投资人报名并足额缴款。可见,*ST亚士并不缺少资本关注。真正值得关注的,是这些资金从哪里来,又将以怎样的条件进入。
作为产业投资人的金浦安宸钰汇,其执行事务合伙人为金浦产业投资基金管理有限公司,该机构第一大股东是上海国际集团资产管理有限公司,而上海国际集团由上海市国资委全资控股。也就是说,金浦安宸钰汇隶属于上海国资体系,是具备市场化运作能力的投资平台。截至2026年8月,金浦投资旗下在管基金规模达到713亿元,累计促成91家企业完成IPO,产业整合与资本运作经验充足。
财务投资人方面,青岛洪运瑞恒(原名青岛洪泰共赢资产管理有限公司)是一家私募证券投资基金管理人,与洪泰基金体系联系紧密。洪泰基金由新东方创始人俞敏洪与投行人士盛希泰于2014年联合设立,长期活跃于股权投资领域;其管理的洪运瑞恒泓创老字号基金还持有ST新元2.94%的股份。
天津信亚与天津润赢的执行事务合伙人均为鑫盛利保股权投资有限公司,该公司由中国信达旗下信达资本全资控股。继续穿透股权,天津信亚9235万元注册资本中,中国信达上海市分公司认缴9225万元,占比达99.89%;天津润赢由中润经济发展有限责任公司持股78.51%,后者是中国信达处置困境企业不良资产的平台,在债务梳理和风险化解方面已有较多实践。按认购数量计算,天津信亚与天津润赢出资约1.218亿元,占三家财务投资人总投资额的八成左右。这意味着,本轮财务投资主要资金实际上来自信达系。
耐人寻味的是,工商登记信息显示,天津信亚成立于2026年11月5日,而天津润赢也仅比前者早成立不过十天。对此,*ST亚士证券部门相关人士回应称,天津信亚属于“专项成立”的机构,“很多财投基金都是成立单独的公司来做投资”。至于两家信达系主体为何分开报名、分开签约,对方仅确认二者是一致行动人,未进一步说明具体原因。
钱够不够救急?
从公开招募启动,到产业、财务投资人相继集结,重整速度之快,其实也证明了,*ST亚士已经没有多余时间等待。
1998年创立、2017年登陆上交所,*ST亚士早年依托地产配套业务实现规模快速扩张,营收规模一度持续走高。可随着房地产行业进入深度调整周期,公司高度依赖B端地产客户的经营模式遭遇重创,业绩连年大幅下滑。
截至2026年9月末,*ST亚士总资产38.45亿元,总负债达到41.39亿元,股东净资产为-3.13亿元,资产负债率攀升至107%,企业已经陷入资不抵债的局面。债务端压力同样突出,公司短期借款规模15.33亿元,逾期借款本金高达10.54亿元,应付账款涉诉金额达到3.54亿元。2026年前三季度公司营业收入仅2.72亿元,同比下滑31.61%,归母净利润亏损3.70亿元。由于2025年末经审计净资产已经为负,公司股票被正式戴上退市风险警示的帽子。
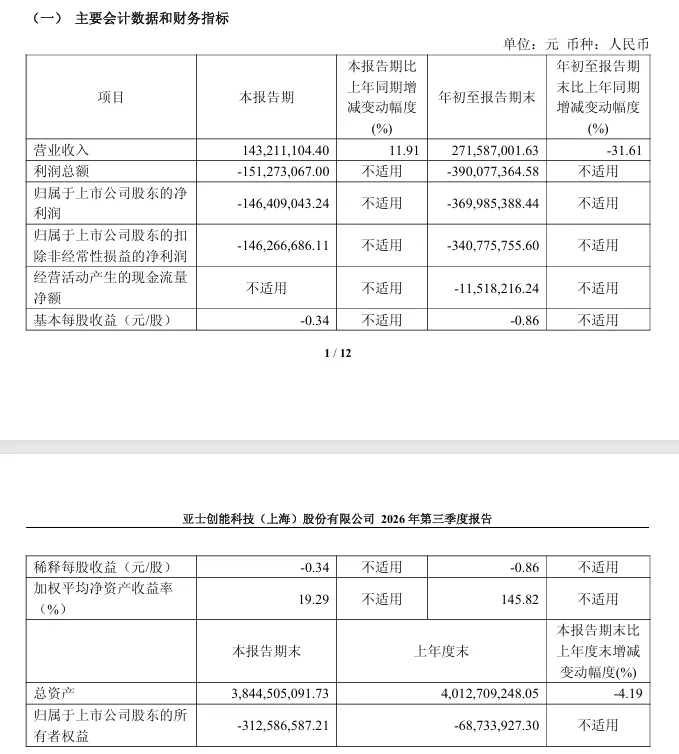
*ST亚士2026年三季度业绩数据
除经营持续走弱之外,公司还接连爆出内部治理漏洞:实控人所持股权遭遇司法冻结与拍卖,两期员工持股计划本金亏损超过1.08亿元;同时公司因违规担保、信息披露违规受到监管处罚,多名高管被监管部门出具警示函。
多重风险叠加之下,庭外重组成为*ST亚士保壳自救的唯一出路。不过即便投资协议已经签署,重整依旧存在不小变数。庭外重组属于各方私下协商的债务处置方案,不等同于法院正式受理司法重整。公司公告亦多次提示,本次庭外重组不等于进入司法重整程序;即便后续拿到法院重整受理文书,项目依然有可能因为各类突发因素终止,最终走向破产清算。
按照上市规则,一旦2026年年末净资产继续为负,或是营业收入达不到监管门槛,公司将直接触发终止上市条款。也就是说,*ST亚士年内必须完成重整资金到位、债务豁免落地、存量资产盘活等一系列工作,才能保障年报数据达标。如果任何一个环节出现延误,全年保壳计划都将落空。
对*ST亚士而言,超7.3亿元重整资金是渡过眼前危机的“救命钱”,但绝非“万能药”。资金注入后,如何妥善化解巨额逾期债务、如何修复受损的供应链与客户关系、如何在行业下行期找到新的盈利增长点,才是决定公司能否真正“起死回生”的关键。