
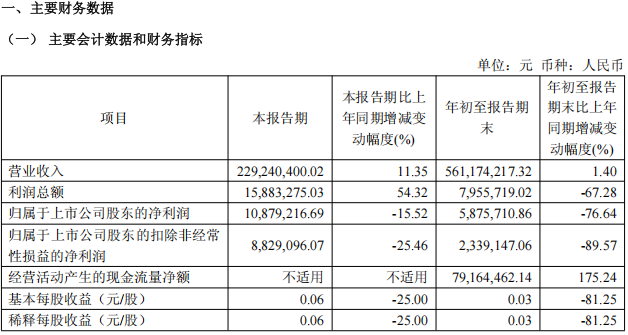
近日,松井股份公布了2026年三季报。报告显示,公司第三季度单季营业收入2.29亿元,同比增长11.35%,环比增长10.77%,创单季度营收历史新高。但前三季度归母净利润仅587.57万元,同比下降76.64%;扣非净利润233.91万元,同比下降89.57%。业绩呈现明显的”增收不增利”特征。
新业务驱动增长引擎切换
据财报显示,2026年前三季度,松井股份实现营业收入5.61亿元,同比增长1.40%。其中第三季度表现尤为亮眼,单季营收2.29亿元,不仅同比增长11.35%,环比亦增长10.77%,创下单季度营收历史新高。公司表示,这得益于其在材料研发、工艺开发、应用验证及规模化交付等方面的综合能力持续发挥,业务结构进一步优化,新增长动能逐步形成。
从业务结构来看,松井股份正经历一场深刻的业务转型。乘用车业务领域延续增长态势,前三季度实现营业收入2.36亿元,同比增长59.05%,占公司营业收入比重进一步提升至42.10%,已成为公司核心收入来源。在第三季度,乘用车业务实现营业收入1.00亿元,同比增长97.94%,环比增长16.36%,增速尤为强劲。
与此同时,新能源电池等战略新兴领域产业化进程取得积极进展。公司电芯绝缘UV喷墨打印业务的市场认可度不断提升,前三季度实现营业收入2625.19万元,占公司营业收入比重提升至4.68%。而在高端消费电子领域,公司正积极推进AI终端相关涂层材料的研发,部分项目已进入量产准备阶段,为未来增长储备动能。
结构转型期的阵痛
尽管营收保持增长,利润端却承压明显。前三季度公司利润总额仅795.57万元,同比下降67.28%;归母净利润587.57万元,同比下降76.64%;扣非后归母净利润更是同比骤降89.57%至233.91万元。
公司解释称,利润大幅下滑的主要原因是产品及业务结构调整导致综合毛利率同比下降3.88个百分点。换言之,公司在新业务拓展与市场布局过程中,短期承受了利润率承压的挑战。
从更深层看,这种”增收不增利”的现象反映了松井股份正处于业务结构切换的关键期。乘用车和新能源电池等新业务虽然增速迅猛,但尚处于市场拓展和产能爬坡阶段,毛利率相对较低,对整体利润形成拖累。而传统消费电子业务面临终端市场需求承压,增长空间有限。公司正在经历从”消费电子依赖”向”多元业务驱动”转型的阵痛期。
整体来看,松井股份正处于业务结构切换的关键窗口期。乘用车放量和新能源电池起步已形成收入新引擎,但新业务毛利率尚在爬坡,对合并利润形成拖累。值得注意的是,公司第三季度归母净利润环比已出现改善,经营表现呈现边际改善趋势。