
2026年10月27日,PPG发布第三季度财务业绩。
财报显示,公司当季净销售额为43.53亿美元,同比增长7%;来自持续经营业务的净利润为4.73亿美元,同比增长7%;调整后每股收益为2.25美元,同比增长约6%,创下第三季度历史最高水平。前三季度累计净销售额为127.78亿美元,归属于PPG的净利润为12.70亿美元,经营活动现金流约12.00亿美元,同比增加约1.00亿美元。
本季度最大看点在于,PPG在净销售额、净利润和调整后每股收益同步增长的同时,上调并收窄2026年全年调整后每股收益指引区间至7.90—8.10美元,高于此前7.70—8.10美元区间的中点。
盈利创同期新高
2026年第三季度,PPG实现净销售额43.53亿美元,较上年同期的40.82亿美元增长7%。来自持续经营业务的净利润为4.73亿美元,较上年同期的4.38亿美元增长7%;归属于PPG的净利润为4.51亿美元,较上年同期的4.53亿美元略有下降。从盈利能力看,本季度调整后每股收益为2.25美元,高于上年同期的约2.12美元,也高于市场预期。
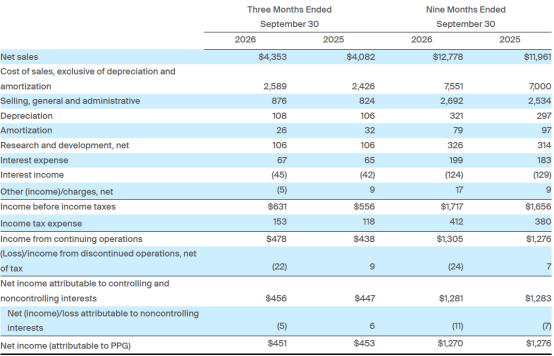
前三季度累计来看,PPG净销售额为127.78亿美元,税前利润为17.17亿美元,营业利润为13.05亿美元,来自持续经营业务的利润为13.05亿美元,归属于PPG的净利润为12.70亿美元。经营活动产生的现金流约12.00亿美元,较上年同期增加约1.00亿美元。管理层表示,第三季度业绩增长主要受益于有机销售额增长、价格提升、生产效率改善以及部分业务板块需求恢复。公司称,各项商业行动已完全抵消销售成本通胀影响。
第三季度,PPG有机销售额同比增长5%,销售量增长2%,售价提升约3%。这是公司连续第七个季度实现有机销售额同比增长。从增长构成看,本季度净销售额同比增长7%,其中有机销售增长5%,外币折算贡献约1%,并购贡献约1%。与第二季度相比,第三季度价格贡献提升,销量贡献保持稳定,显示公司在定价执行方面继续推进。管理层表示,有机销售增长主要受益于航空航天、拉丁美洲建筑涂料以及包装涂料等业务板块的强势表现。
航空与拉美领涨
PPG的业务按报告口径分为全球建筑涂料、性能涂料和工业涂料三大板块。
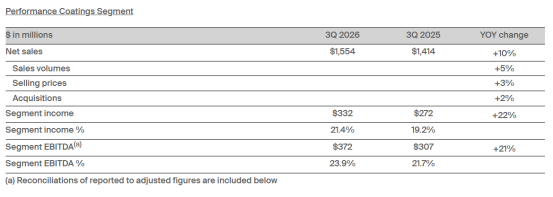
性能涂料板块在本季度表现较为突出。该板块实现净销售额15.54亿美元,同比增长10%;部门利润3.32亿美元,同比增长22%;部门利润率为21.4%,上年同期为19.2%;调整后EBITDA利润率扩张220个基点至23.9%。增长来自销量增长5%和售价提升3%的双向驱动。其中,航空航天业务实现连续第22个季度有机销售额增长,汽车修补漆业务实现销售价格上涨和销量同比增长,保护性涂料和海洋涂料业务的有机销售额增长主要由亚太地区海洋涂料市场份额扩大推动。
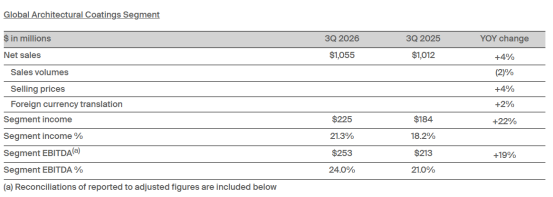
全球建筑涂料板块实现净销售额10.55亿美元,同比增长4%;部门利润2.25亿美元,同比增长22%;部门利润率为21.3%,上年同期为18.2%;调整后EBITDA利润率扩张300个基点至24.0%。该板块增长主要由价格上涨推动,销量同比下降2%。拉丁美洲业务表现较强,推动该板块EBITDA利润率扩大。墨西哥市场是本季度建筑涂料增长的重要来源,管理层表示,墨西哥零售销售表现稳健,与去年同期较低的地方政府及企业投资基数相比,项目相关销售有所改善。欧洲市场有机销售额增长主要由价格上涨推动,但各国需求表现参差。
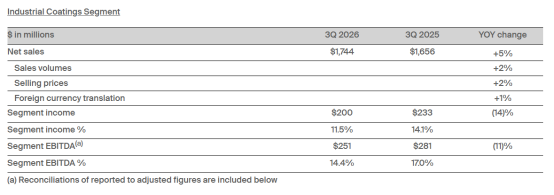
工业涂料板块实现净销售额17.44亿美元,同比增长5%;部门利润2.00亿美元,同比下降14%;部门利润率为11.5%,上年同期为14.1%;调整后EBITDA利润率为14.4%,上年同期为17.0%。该板块增长来自销量增长2%和售价提升2%,外币折算贡献约1%。包装涂料实现两位数增长,汽车原厂涂料业务市场份额继续提升,墨西哥航空航天、工业和包装涂料业务均实现高于市场平均水平的增长。但该板块利润端承压,管理层未在本季度详细披露利润率下降的具体原因,仅从数据看,销售成本通胀对利润形成挤压。
本季度经营层面的主要进展集中在定价、成本控制和部分高增长业务板块。公司称,第三季度的商业行动已完全抵消销售成本通胀影响。全球建筑涂料板块在拉丁美洲业务带动下实现EBITDA利润率扩大,欧洲市场则通过价格上涨应对需求分化。性能涂料板块中,航空航天业务继续保持长期增长趋势,汽车修补漆业务销量和价格均实现同比增长。工业涂料板块中,包装涂料实现两位数增长,汽车OEM涂料份额继续提升。此外,公司预计第四季度全球建筑涂料业务将实现有机销售额增长,EBITDA利润率同比扩大;性能涂料板块EBITDA利润率扩大将由执行势头和业务结构改善推动。
尽管本季度业绩改善,但财报披露的信息仍显示若干不确定因素。欧洲建筑涂料需求表现参差,各国市场恢复节奏并不一致。全球工业需求整体仍存在波动,部分工业涂料子领域需求可能不够稳定。汽车修补漆业务虽较前期改善,但其恢复仍受终端服务链和保险理赔节奏影响。成本方面,销售成本通胀压力仍然存在,公司依靠价格提升、生产效率和商业行动予以抵消。外汇折算对本季度净销售额贡献约1%,未来汇率波动仍可能影响报表收入。
全年指引上修
PPG对2026年第四季度和全年业绩给出以下指引:预计第四季度有机销售额将实现低个位数同比增长;增长主要由航空航天、拉丁美洲建筑涂料和包装涂料业务带动;全球建筑涂料业务EBITDA利润率预计同比扩大;性能涂料板块EBITDA利润率扩大将由执行势头和业务结构改善推动;全年调整后每股收益指引区间上调并收窄至7.90—8.10美元。
从指引变化看,公司此前全年调整后EPS指引为7.70—8.10美元,本次将下限由7.70美元上调至7.90美元,区间中点相应提高。管理层表示,这一调整反映当前业务势头、定价执行以及自我改善措施的推进效果。
整体而言,PPG 2026年第三季度在净销售额、净利润和调整后每股收益上均实现同比增长,有机销售增长由价格提升和销量增长共同贡献,航空航天、拉美建筑涂料和包装涂料成为主要增长来源。公司上调全年EPS指引中枢,显示管理层对第四季度盈利改善仍持谨慎乐观态度。